
三个月,70亿美元,全球巨头为什么同时抢着买保健品?
2026年的夏天,全球消费品行业正在发生一件反常的事。
就在所有人以为经济下行、消费收缩的时候,四家全球顶级巨头却在三个月内密集出手,砸下超过70亿美元,买同一类东西——保健品公司。
01
第一笔,发生在4月
联合利华以12亿美元收购美国软糖补剂品牌Grüns。
这个品牌成立仅32个月,第二年营收就突破3亿美元,每日发货约1000万颗软糖。
但这笔交易最值得玩味的地方在于:就在三个月前,联合利华刚刚以448亿美元的价格,把旗下大部分食品业务卖给了味好美。
卖掉做了上百年的食品生意,转身买了一个成立仅两年半的软糖品牌。
这已经不能用“布局”来形容了,这是战略转向。
02
第二笔,发生在6月
达能宣布拟以20亿澳元——约合13.5亿美元——收购澳大利亚健康食品企业 MADE Group。
MADE 主营高蛋白即饮产品、肠道健康酸奶和椰子基产品,在澳大利亚、新西兰和东南亚持续保持双位数增长。
达能CEO说了一句话:这是“焕新”全球营养战略的关键落地。
为什么要“焕新”?因为达能在中国的婴幼儿奶粉业务正在持续下滑。
这笔收购的本质,不是扩张,是换赛道——从婴幼儿营养转向成人功能性食品,从基础营养转向高蛋白和植物基。
03
第三笔,发生在7月
贝恩资本宣布收购英国第一大维生素公司Vitabiotics,交易估值约9亿英镑。
Vitabiotics有55年历史,旗下拥有Pregnacare、Perfectil、Wellman、Wellwoman等多个知名品牌,产品出口全球100多个国家和地区。
这笔交易的特殊之处在于:由贝恩资本的亚洲私募股权团队主导操盘,目标明确指向中国市场。
04
第四笔,发生在8月
宝洁以38亿美元现金收购高端营养补充剂品牌Thorne。
这是宝洁近五年来规模最大的一笔收购。
Thorne 2021年上市时估值5.25亿美元,2023年被LVMH旗下基金L Catterton以6.8亿美元私有化,如今38亿美元卖出——不到三年,翻了五倍多。
2025年Thorne营收突破5亿美元,2026年预估可达6.5亿,多数营收来自40岁以下消费者。这不是一个传统保健品品牌的画像,这是一个消费品牌的画像。
宝洁CEO的表态很直接:这是为了“扩大健康与保健事业版图”。
四笔交易,三个月,超70亿美元。
标的全部是营养补充剂品牌。
当一个行业同时在发生这些事——卖掉百年食品业务,买一个成立两年半的补剂品牌;
婴配粉巨头放弃老赛道,换一条新路;私募巨头用亚洲团队操盘,剑指中国市场;
日化巨头掏出五年来最大一笔钱,砸向营养品——
巨头们在用真金白银投票。
投给一个判断:营养健康是下一个十年的主赛道。
这个判断不复杂。
复杂的是:巨头进场之后,其他人怎么办?
巨头的玩法很清晰:品牌放量、渠道打穿、供应链锁定。标准品是他们的主场——一瓶维生素卖全球,一个配方卖三年,靠规模和渠道把成本压到最低。
这是巨头的逻辑。
但不是所有人的逻辑。
赛道在扩容,巨头吃大面,剩下的机会藏在缝隙里——做巨头做不了、不愿做、看不上的事。
这个缝隙,叫分化。
分化的方向很多。
人群的细分——银发族、运动人群、孕婴、职场女性。
功能的细分——睡眠、肠道、情绪、代谢。模式的细分——标准品、按月订阅、私人定制。
在所有分化方向里,有一条路正在被持续验证。
精准营养。
什么叫精准营养?
精准营养的底层逻辑,其实很简单。
过去卖营养品,逻辑是“缺什么补什么”——所有人吃一样的东西,解决普遍性的问题。
这是一套标准化的产品逻辑。
但这个逻辑正在松动。
根据Deep Market Insights的分析,2025年,中国个性化营养市场规模已达到约17.7亿美元,预计到2034年将增长至约59.4亿美元。这是一个年复合增长率14.48%的赛道。
增长的背后是真实的需求在驱动。英敏特《精准营养——中国——2026年》报告数据显示,消费者平均每人关注6.2种健康提升需求。
与此同时,“产品是否适合我”和“效果能否感受到”是当下购买保健品的两大核心顾虑,消费者占比分别达到31%和30%。需求在变广,痛点却在变“准”。
这恰恰是精准营养的生长土壤。
40%的消费者认为精准营养产品更贴合个人身体状况与营养需求,30%认为其服用体感和功效更显著。“一人一方、按需配比”正在从概念变成真实的消费需求。
消费者的需求正在从“我想更健康”转向“根据我的身体数据,告诉我该补什么”。
精准营养不再是概念,是正在发生的市场迁移。
那么精准营养在消费端怎么落地?
一个已经被验证的形态是:私人定制营养包。
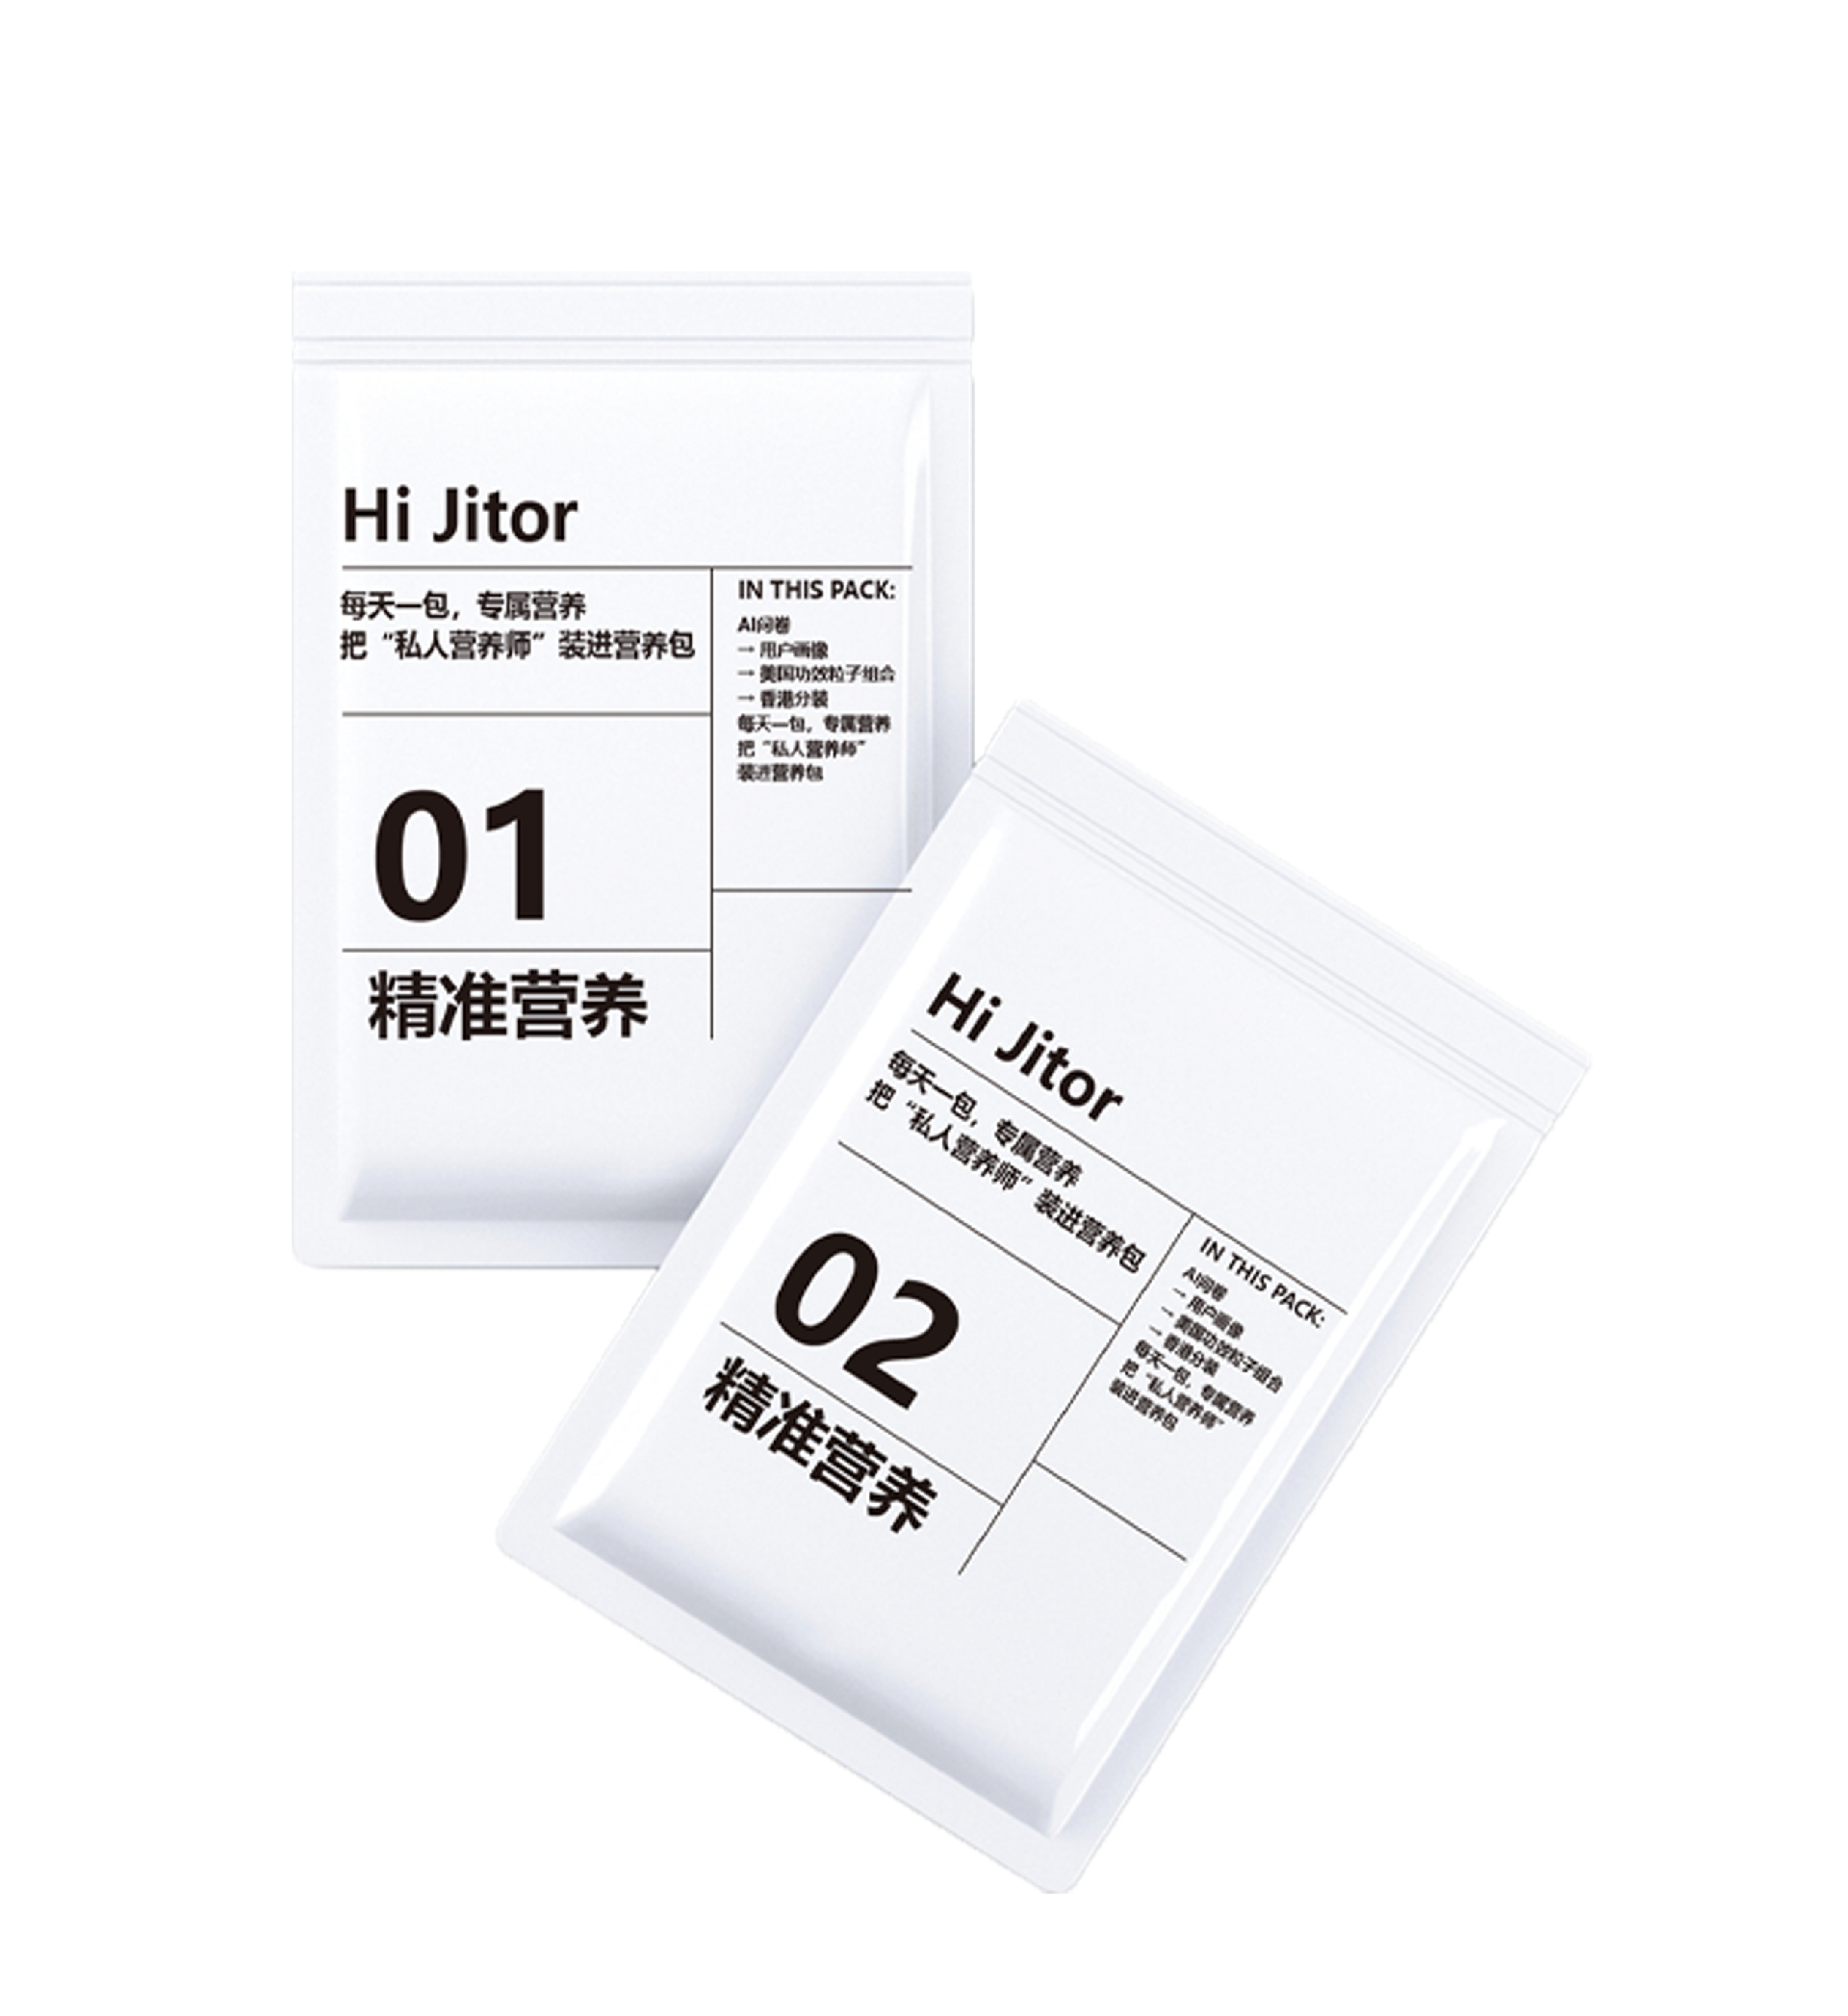
不是一瓶维生素全家吃,是一人一方、按需配比。
这件事说起来简单,做起来难。
市面上的代工厂多多少少都在做定制,但大部分做的是“按配方生产”——品牌给配方,工厂照单生产。这是B端定制,服务对象是品牌方。
真正的C端定制——直接面对消费者,一人一方,千人千面——完全不是一个难度。
难在哪?不只在生产,更在分装。
标准品是一瓶100粒,装瓶就行,少量的SKU就能够支撑一个品牌。定制包是每个人配比不同,每包成分不同,为了适配不同的需求,起码要有20多个SKU,备货压力超级大。同时因为不同的SKU混装,如果靠人工分装,不但效率低、而且差错率高,成本根本压不住。
所以定制营养包能不能跑通,取决于一个问题:有没有体系能把“一人一方”从少量的VIP人工操作的专属定制模式,转化成大规模的工业化流程出品?
香港集拓健康做了这件事。
集拓健康的定制营养包业务,覆盖从药粒生产/采购、小程序开发、分药机生产、个性化打印包装、打包贴单到香港直邮的全链路。
自有GMP车间工厂——拥有成熟粉剂、片剂、硬胶囊、软胶囊柔性生产线,可根据品牌需要进行小批量定制化生产。
AI定制营养小程序——帮助客户开发专属的定制营养小程序,消费者在小程序上完成问卷,系统生成配方推送给生产端,并同步实现自动报关,三单协同等需求。
进口分药机高效生产——采购自日本的进口分药机,根据小程序接收的订单,自动完成精准分装。这是定制营养包从“概念”走向“规模化”的关键节点。
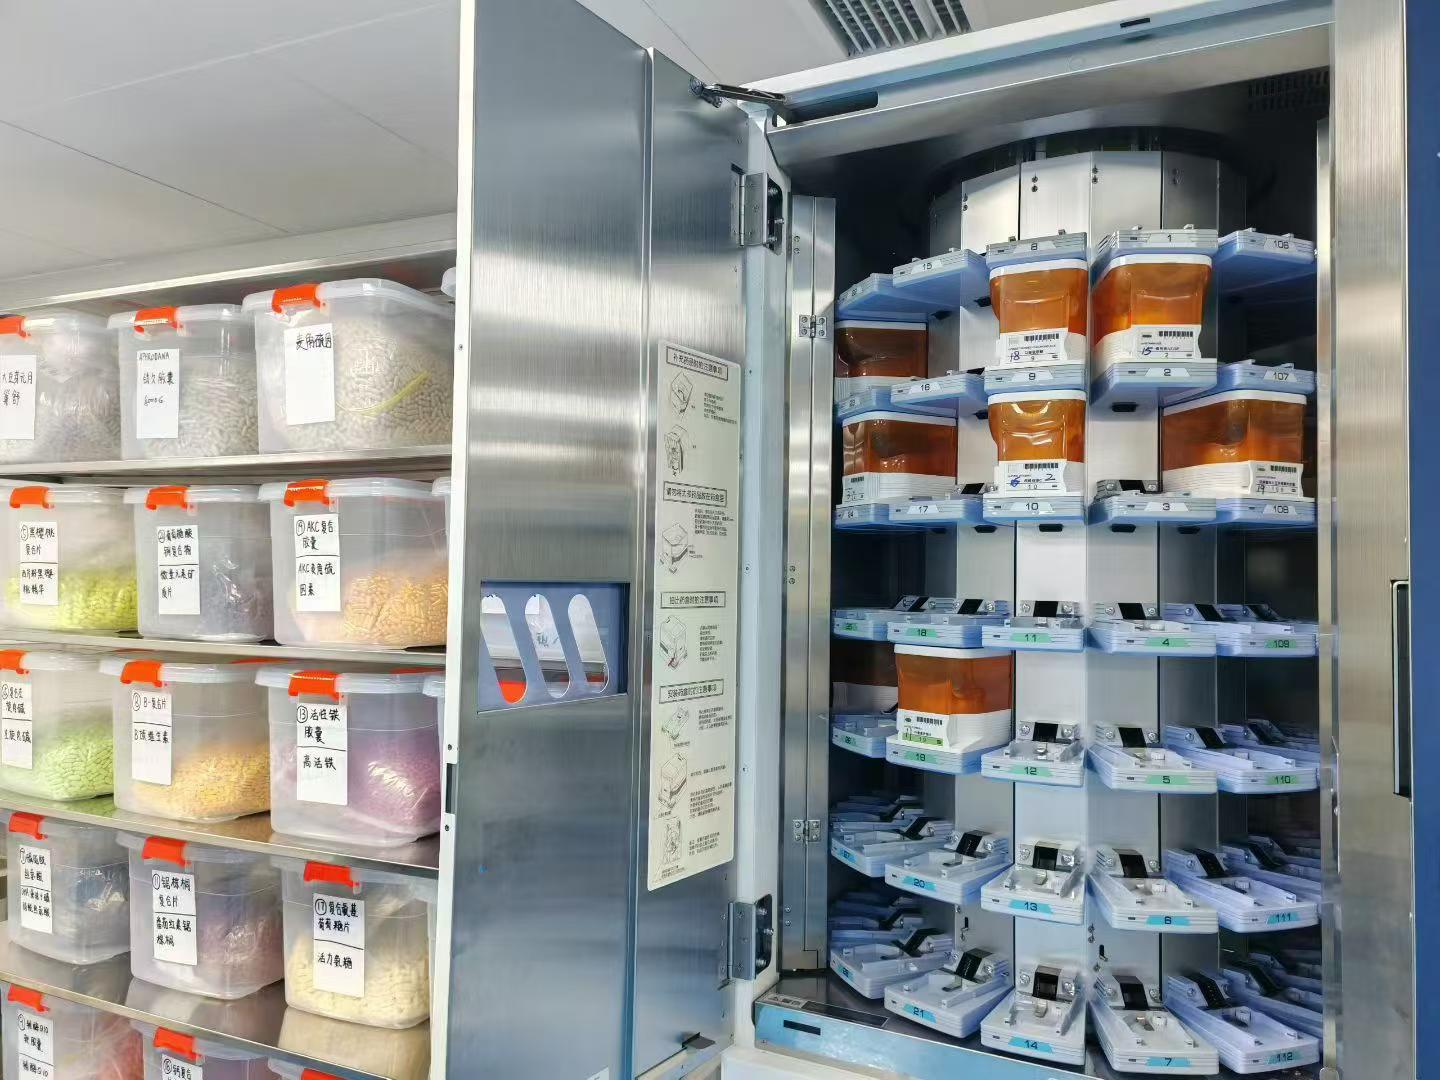
物流端走的是香港直邮通道——产品从香港工厂直接发货到消费者手中,全链路可溯源,原产地清晰。
一个品牌想做定制营养包业务,不需要生产大体量粒子、不需要自己开发小程序、不需要自己买分药机、不需要包装、打包、发货。集拓健康把整条链路打包好了,品牌只需要做一件事:获客。
巨头在做规模,AI在推个性化,消费者在追求精准化。
三条线索的交汇点,就是私人定制营养包。
营养品的终局,可能不是“一瓶卖十亿”,而是“一人一方案”。
标准品解决的是普遍性问题,定制化解决的是个体差异。
两者会长期并存,但后者代表的是行业从粗放到精细的升级路径。
香港集拓健康做的,就是把“一人一方案”从概念变成可以规模化交付的产品。
如果你在做营养品品牌,不想跟巨头在标准品赛道上打价格战,这条路值得认真看一看。


